
Advertisement
Edisi Redaksi
GazanaPublika.com — Diskusi mengenai utang negara selalu menjadi topik yang hangat di tengah masyarakat. Bagi sebagian orang, angka ribuan triliun terlihat sangat mengerikan. Namun, bagi para ekonom, utang dilihat sebagai instrumen taktis untuk mempercepat pembangunan nasional, selama dikelola dengan rasio yang aman.
Advertisement
Bagaimana sebenarnya kondisi riil, jenis, dan beban utang yang sedang dipikul oleh kas negara Indonesia saat ini?
1. Menakar Skala Riil: Berapa Total Utang Kita?
Memasuki tahun 2026, potret utang Indonesia perlu dilihat dari dua sisi: utang yang dikelola langsung oleh pemerintah dan Utang Luar Negeri (ULN) gabungan.
Hingga akhir Maret 2026, posisi utang Pemerintah Indonesia tercatat telah mencapai Rp9.920,42 triliun. Meski nominalnya mendekati angka psikologis Rp10 ribu triliun, indikator kesehatan fiskal kita masih terjaga dengan rasio utang terhadap Produk Domestik Bruto (PDB) sebesar 40,75%, masih berada di bawah ambang batas aman undang-undang (60% PDB).
Sementara itu, jika melihat posisi makro gabungan (Utang Luar Negeri total yang mencakup porsi Pemerintah, Bank Indonesia, sekaligus Sektor Swasta), angkanya tercatat sebesar USD 437,9 miliar per Februari 2026. Angka ini menegaskan bahwa tidak semua utang luar negeri menjadi beban langsung yang harus dibayar oleh kas APBN, karena ada andil korporasi swasta di dalamnya.
2. Mengenal Anatomi Utang Pemerintah: Apa Saja Jenisnya?
Pemerintah Indonesia tidak asal dalam menarik pinjaman. Struktur utang dirancang sedemikian rupa untuk menekan risiko gagal bayar. Berdasarkan instrumen hukum dan pengelolaannya, portofolio utang pemerintah per Maret 2026 setebal Rp9,92 triliun tersebut dipecah menjadi dua bagian utama:
Surat Berharga Negara (SBN) – Porsi 87,2%
Ini adalah instrumen paling dominan dalam pembiayaan negara. Total penerbitan SBN telah mencapai Rp8.652,89 triliun. Pemerintah menerbitkan surat pengakuan utang ini untuk dijual kepada investor, yang terbagi lagi menjadi:
SBN Domestik (Rupiah): Dijual di dalam negeri, termasuk kepada masyarakat ritel (seperti ORI, Sukuk Tabungan). Keunggulannya, utang jenis ini aman dari risiko gejolak kurs mata uang asing.
SBN Valas: Surat utang dalam mata uang asing (seperti Dolar AS atau Yen) untuk menarik investor global dan menjaga cadangan devisa.
Pinjaman Langsung – Porsi 12,8%
Pemerintah juga mengombinasikannya dengan kontrak pinjaman langsung yang saat ini tercatat sebesar Rp1.267,52 triliun. Pinjaman ini terdiri dari:
Bilateral: Pinjaman dari pemerintah negara mitra (misalnya Jepang, Jerman, atau Prancis).
Multilateral: Pinjaman dari lembaga keuangan dunia, seperti Bank Dunia (World Bank) dan Asian Development Bank (ADB).
Catatan Strategis: Dari sisi jangka waktu, manajemen keuangan kita tergolong sehat karena mayoritas didominasi oleh utang jangka panjang (berkisar 85,4%). Artinya, pemerintah memiliki napas yang cukup lega untuk mengelola pelunasannya. Sementara utang jangka pendek hanya digunakan dalam porsi kecil untuk kebutuhan arus kas taktis bulanan.
3. Tantangan Nyata: Beban Bunga dan ‘Tembok’ Jatuh Tempo
Meski secara persentase makro dan jangka panjang dinilai aman, bukan berarti pengelolaan fiskal terbebas dari tekanan. APBN menghadap tantangan likuiditas tahunan yang cukup ketat pada pos belanja wajib (mandatory spending).
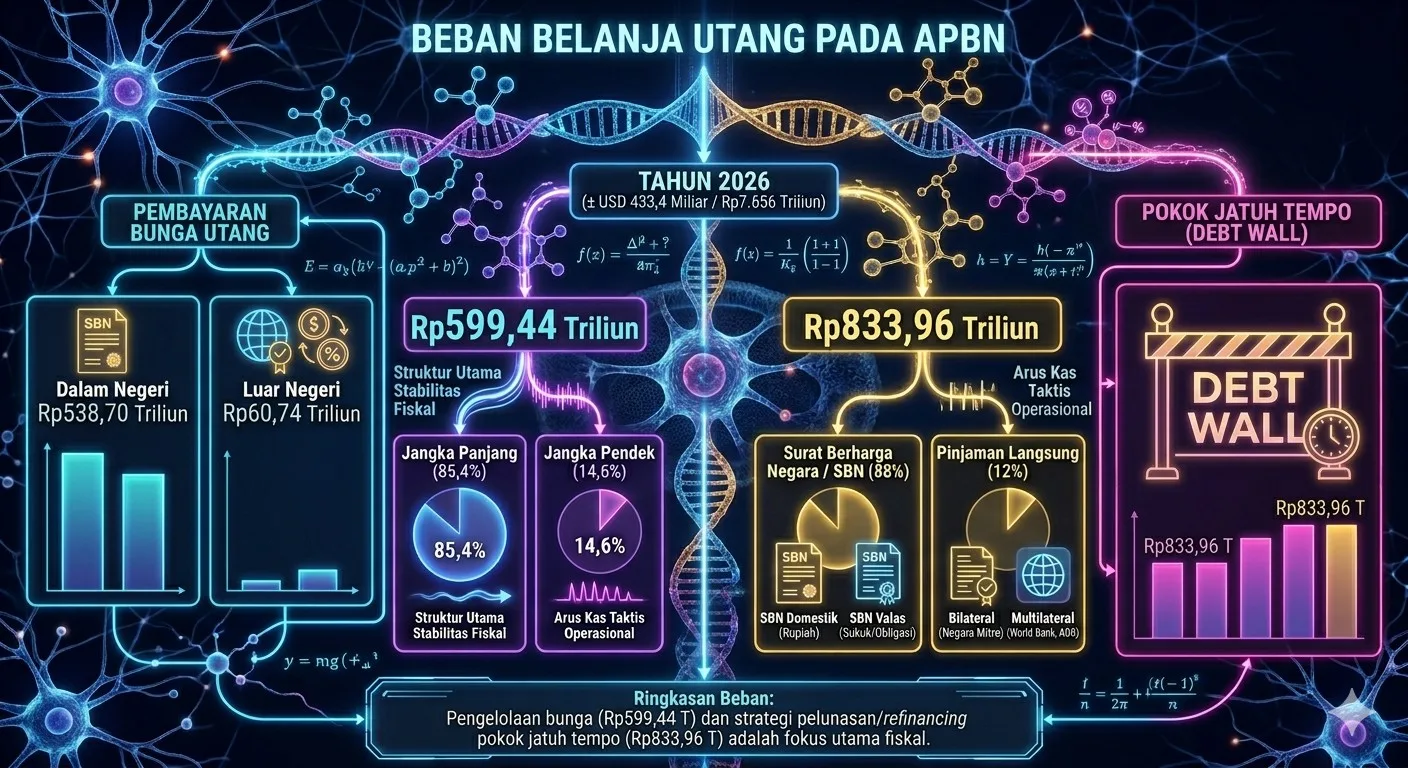
Setiap tahunnya, pos belanja negara harus rela mengalokasikan dana sekitar Rp599,44 triliun hanya untuk membayar bunga utang. Porsi terbesar mengalir ke pembayaran bunga dalam negeri, yakni kepada para investor lokal yang memegang instrumen SBN kita sendiri.
Tantangan terbesar yang saat ini diwaspadai oleh para pengamat ekonomi adalah fenomena ‘Debt Wall’ atau tembok utang pokok yang jatuh tempo dengan estimasi mencapai Rp833,96 triliun. Angka ini merupakan akumulasi penarikan pinjaman jangka menengah di masa lalu, termasuk pendanaan darurat saat penanganan pandemi beberapa tahun ke belakang.
Untuk mengatasinya, pemerintah melalui Kementerian Keuangan dan Bank Indonesia secara aktif menjalankan dua strategi utama:
1. Refinancing Menerbitkan SBN baru dengan tingkat bunga (yield) yang lebih kompetitif untuk melunasi utang lama yang jatuh tempo.
2. Pelunasan Bertahap: Memanfaatkan optimalisasi pendapatan negara yang bersumber dari pajak maupun Penerimaan Negara Bukan Pajak (PNBP).
Apakah Indonesia Aman?
Secara makro, posisi fiskal Indonesia dinilai masih terkendali oleh lembaga pemeringkat kredit internasional. Rasio utang 40,75% terhadap PDB membuktikan benteng pertahanan ekonomi kita cukup tebal menghadapi guncangan global, berkat dominasi utang berbasis jangka panjang dan mata uang domestik.
Namun, tingginya beban bunga tahunan serta gelombang jatuh tempo pokok tetap membatasi ruang gerak pemerintah untuk bergerak agresif. Kunci utamanya kini berada pada efektivitas belanja negara. Setiap Rupiah yang didapat dari pembiayaan utang harus dipastikan mengalir ke sektor produktif—seperti infrastruktur strategis, pendidikan, dan hilirisasi—yang mampu mendongkrak pertumbuhan ekonomi nasional, bukan habis untuk pos-pos belanja konsumtif.
Sumber: https://djppr.kemenkeu.go.id/utangnegarabengkak dan https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_287826.aspx
Advertisement

Redaksi